Hôm nay, tôi có dịp tham dự Hội thảo "Xây dựng chương trình tuân thủ pháp luật về Tập trung kinh tế cho doanh nghiệp" tại Trường Đại học Kinh tế – Luật, Đại học Quốc gia TP.HCM.
Đây là một chủ đề ngày càng có ý nghĩa thực tiễn đối với các doanh nghiệp và nhà đầu tư tham gia giao dịch M&A tại Việt Nam. Bởi lẽ, bên cạnh những vấn đề quen thuộc như thẩm định pháp lý, cấu trúc giao dịch, định giá hay đàm phán hợp đồng, nghĩa vụ thông báo tập trung kinh tế cũng có thể ảnh hưởng trực tiếp đến tiến độ và khả năng hoàn tất giao dịch.
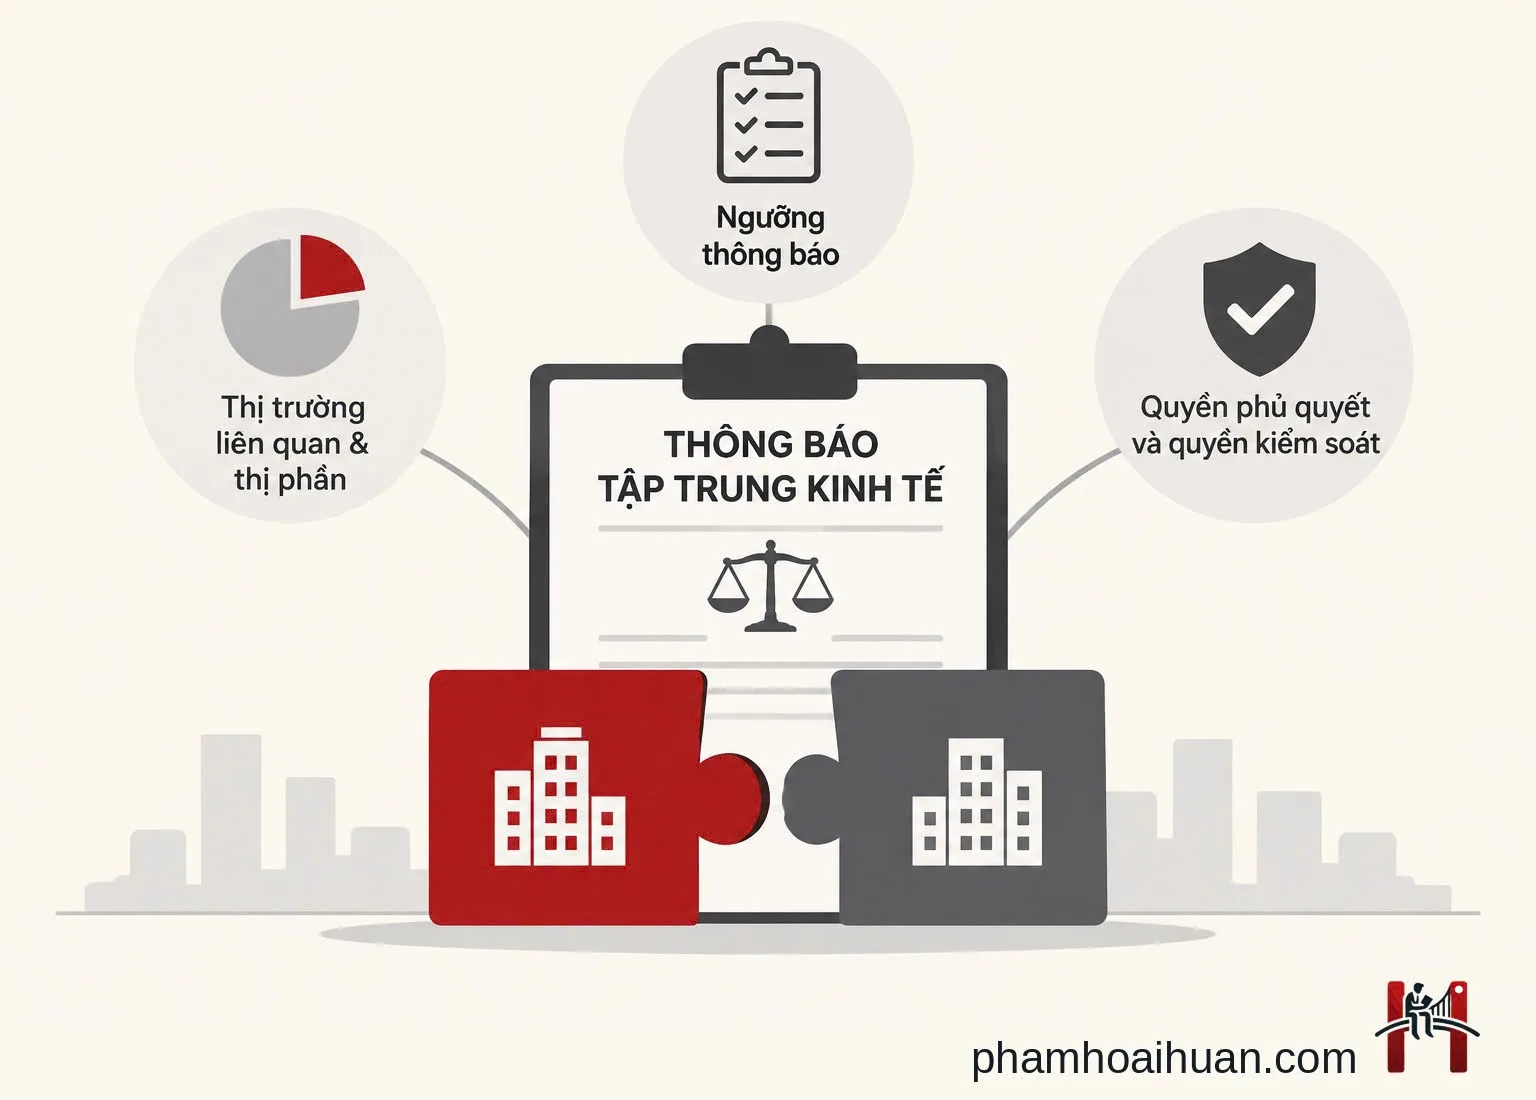
Trong khuôn khổ hội thảo, có ba vấn đề khiến tôi đặc biệt chú ý.
1. Xác định thị trường liên quan và thị phần: Doanh nghiệp cần giải trình như thế nào?
Một câu hỏi được đặt ra với đại diện Ủy ban Cạnh tranh Quốc gia (VCC) là: Khi xem xét hồ sơ thông báo tập trung kinh tế, cơ quan cạnh tranh xác định thị trường liên quan và thị phần của doanh nghiệp bằng cách nào?
Theo phần trao đổi tại hội thảo, về nguyên tắc, VCC sẽ ưu tiên xem xét cách xác định thị trường liên quan và thị phần do chính doanh nghiệp trình bày trong hồ sơ. Trong trường hợp cần thiết, cơ quan này có thể thực hiện đánh giá bổ sung thông qua những nguồn thông tin khác, chẳng hạn báo cáo của các hiệp hội ngành nghề hoặc ý kiến tham vấn chuyên gia.
Từ góc độ thực tiễn giao dịch M&A, tôi cho rằng đây là một điểm đáng lưu ý.
Doanh nghiệp không nên xem việc xác định thị trường liên quan và thị phần đơn thuần là một công việc mang tính thủ tục để hoàn thiện hồ sơ thông báo. Thay vào đó, cần chuẩn bị một lập luận có cơ sở, giải thích rõ:
Vì sao doanh nghiệp xác định một nhóm sản phẩm hoặc dịch vụ nhất định là thị trường sản phẩm liên quan?
Phạm vi địa lý nào được sử dụng để xác định thị trường địa lý liên quan? Vì sao?
Dữ liệu nào được sử dụng để tính toán thị phần?
Phương pháp tính toán và các giả định được sử dụng là gì?
Nói cách khác, doanh nghiệp không chỉ cần đưa ra một con số về thị phần mà còn phải giải thích được logic đằng sau con số đó.
Điều này đặc biệt quan trọng bởi cách xác định thị trường liên quan có thể ảnh hưởng đáng kể đến kết quả tính toán thị phần. Một thị trường được xác định rộng hơn có thể dẫn đến tỷ lệ thị phần khác với một thị trường được xác định hẹp hơn.
Đối với nhà đầu tư, đây là vấn đề nên được nhận diện ngay từ giai đoạn xem xét cấu trúc giao dịch và lập kế hoạch thực hiện M&A, thay vì đợi đến khi chuẩn bị nộp hồ sơ mới bắt đầu xử lý.
2. Giao dịch thuộc ngưỡng thông báo nhưng không có khả năng gây ảnh hưởng đến cạnh tranh: Có được thẩm định nhẹ hơn?
Một tình huống giả định được đưa ra tại hội thảo như sau:
Công ty A có tổng tài sản trên 6.000 tỷ đồng, thực hiện mua lại một doanh nghiệp hoạt động trong một ngành nghề hoàn toàn khác. Mục đích của giao dịch là mở rộng danh mục sản phẩm kinh doanh, chứ không phải gia tăng vị thế trên một thị trường mà hai bên đang cạnh tranh.
Về bản chất, giao dịch này dường như không tạo ra tác động đáng kể nào đối với cạnh tranh trên thị trường.
Vậy nếu giao dịch vẫn thuộc ngưỡng phải thông báo tập trung kinh tế, VCC có áp dụng một quy trình thẩm định nhẹ hơn hay không?
Theo phần trao đổi tại hội thảo, pháp luật hiện hành không thiết lập một quy trình riêng cho nhóm giao dịch này. Nếu giao dịch thuộc ngưỡng thông báo tập trung kinh tế thì vẫn phải thực hiện thủ tục thẩm định theo quy định.
Tuy nhiên, theo chia sẻ của diễn giả, trên thực tế, những giao dịch như vậy thường được xử lý khá nhanh chóng.
Tôi cho rằng cần phân biệt hai vấn đề.
Thứ nhất, nghĩa vụ thông báo tập trung kinh tế được xác định dựa trên các tiêu chí và ngưỡng luật định. Do đó, việc các bên cho rằng giao dịch không ảnh hưởng đến cạnh tranh không đương nhiên giúp họ được miễn nghĩa vụ thông báo.
Thứ hai, mức độ phức tạp trong việc đánh giá tác động cạnh tranh có thể khác nhau tùy thuộc vào bản chất giao dịch. Một giao dịch giữa hai doanh nghiệp hoạt động trên những thị trường hoàn toàn khác biệt, không có mối liên hệ cạnh tranh đáng kể, về mặt thực tiễn có thể ít phát sinh vấn đề cần xem xét hơn một giao dịch giữa hai đối thủ cạnh tranh trực tiếp.
Đối với nhà đầu tư, bài học ở đây khá rõ: Không nên đồng nhất việc giao dịch không có rủi ro cạnh tranh đáng kể với việc giao dịch không cần thực hiện thủ tục thông báo.
Đây là hai câu hỏi pháp lý khác nhau và cần được đánh giá độc lập.
Trong quá trình chuẩn bị giao dịch, nhà đầu tư nên đưa việc rà soát ngưỡng thông báo tập trung kinh tế vào danh mục công việc ngay từ đầu. Nếu thuộc diện thông báo, cần tính toán thời gian thực hiện thủ tục vào tiến độ giao dịch, kể cả khi các bên tin rằng giao dịch không tạo ra vấn đề cạnh tranh đáng kể.
3. Quyền phủ quyết có đồng nghĩa với quyền kiểm soát doanh nghiệp?
Đây có lẽ là vấn đề thú vị nhất trong ba nội dung được trao đổi tại hội thảo.
Trong thực tiễn soạn thảo hợp đồng M&A, các luật sư thường thiết kế những quyền nhất định cho nhà đầu tư, đặc biệt là quyền phủ quyết đối với một số quyết định quan trọng của doanh nghiệp.
Chẳng hạn, nhà đầu tư chỉ mua 10% cổ phần của công ty. Tuy nhiên, đối với một số giao dịch hoặc quyết định nhất định, công ty phải có sự đồng ý của nhà đầu tư này mới được phép thực hiện.
Câu hỏi đặt ra là: Liệu việc sở hữu quyền phủ quyết như vậy có khiến nhà đầu tư được xem là đang kiểm soát doanh nghiệp theo pháp luật cạnh tranh hay không?
Theo phần trao đổi tại hội thảo, quan điểm được một diễn giả là nhân sự đang làm việc tại VCC chia sẻ là: Không xem đây là trường hợp kiểm soát doanh nghiệp.
Đây là một điểm đáng suy ngẫm đối với những người tham gia xây dựng cấu trúc giao dịch M&A.
Trong thực tiễn, quyền phủ quyết thường được thiết kế nhằm bảo vệ quyền lợi của nhà đầu tư thiểu số, đặc biệt trong những vấn đề có thể ảnh hưởng căn bản đến giá trị khoản đầu tư hoặc làm thay đổi bản chất hoạt động của doanh nghiệp.
Tuy nhiên, cần phân biệt giữa quyền bảo vệ lợi ích đầu tư và quyền tham gia kiểm soát hoạt động của doanh nghiệp.
Không phải mọi quyền phủ quyết đều có bản chất giống nhau. Chẳng hạn, quyền phủ quyết đối với việc sửa đổi điều lệ, phát hành thêm cổ phần, thay đổi cơ cấu vốn hoặc thực hiện giao dịch với bên liên quan có thể mang tính bảo vệ nhà đầu tư. Trong khi đó, những quyền can thiệp sâu vào quyết định kinh doanh, hoạt động quản lý hoặc định hướng vận hành doanh nghiệp lại đặt ra những vấn đề khác cần được đánh giá.
Vì vậy, khi thiết kế quyền của nhà đầu tư thiểu số trong hợp đồng cổ đông hoặc các thỏa thuận đầu tư, không nên chỉ nhìn vào tỷ lệ sở hữu cổ phần. Cần xem xét đồng thời nội dung, phạm vi và bản chất của những quyền được trao.
Một điểm cần thận trọng là không nên diễn giải phần trao đổi tại hội thảo thành một nguyên tắc chung rằng cứ sở hữu 10% cổ phần và có quyền phủ quyết một số quyết định thì chắc chắn không tạo ra quyền kiểm soát theo pháp luật cạnh tranh. Việc đánh giá vẫn phải căn cứ vào quy định pháp luật và toàn bộ cấu trúc quyền của các bên trong giao dịch cụ thể.
Một lưu ý trước khi kết luận
Ba nội dung trên đều được chia sẻ trong phần trao đổi tại hội thảo. Tuy nhiên, các diễn giả cũng lưu ý rằng những ý kiến được đề cập là quan điểm cá nhân của các cá nhân tham gia trao đổi, dù họ hiện đang công tác tại VCC, chứ không phải quan điểm chính thức của cơ quan này.
Do đó, người đọc nên tiếp nhận những chia sẻ này như thông tin tham khảo từ thực tiễn trao đổi nghiệp vụ, không nên xem chúng là hướng dẫn chính thức hoặc cách giải thích có tính ràng buộc của VCC.
Dù vậy, theo tôi, đây vẫn là những thông tin hữu ích đối với nhà đầu tư, doanh nghiệp và những người làm tư vấn M&A.
Bởi trong một giao dịch M&A, có những vấn đề thoạt nhìn chỉ là thủ tục pháp lý nhưng lại có thể ảnh hưởng đến cấu trúc giao dịch, tiến độ hoàn tất và thậm chí cả quyền kiểm soát doanh nghiệp sau giao dịch.
Hiểu đúng những vấn đề này từ đầu luôn tốt hơn việc phải xử lý chúng khi giao dịch đã đi được một chặng đường dài.
Bình luận