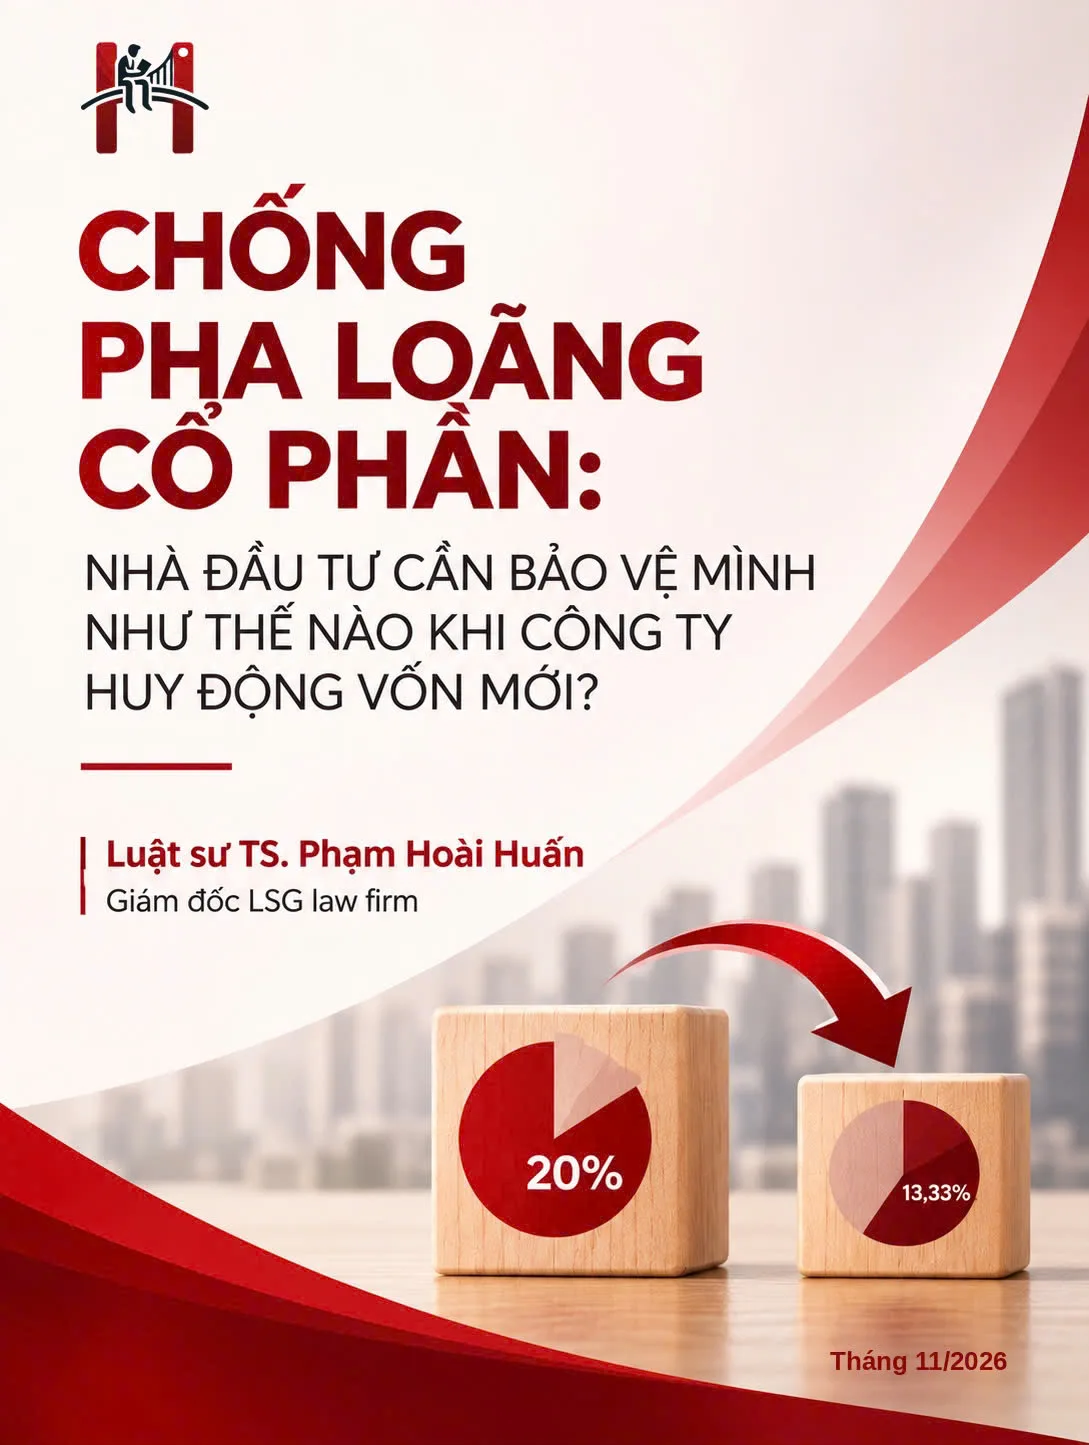
Bạn bỏ 10 tỷ đồng để mua 20% cổ phần phổ thông của một công ty. Một thời gian sau, công ty cần thêm vốn và phát hành cổ phần mới cho một nhà đầu tư khác, với giá thấp hơn giá bạn đã trả.
Bạn có thể bỏ thêm tiền để mua cổ phần mới, hoặc đứng ngoài và chấp nhận tỷ lệ sở hữu giảm. Câu hỏi khó hơn là: khoản 10 tỷ ban đầu có cách nào được bảo vệ không?
Bài này chỉ bàn trường hợp mua cổ phần phổ thông của công ty cổ phần không phải công ty đại chúng, theo Luật Doanh nghiệp 2020 (đã được sửa đổi năm 2025). Với nhà đầu tư nắm tỷ lệ đáng kể nhưng không kiểm soát, đây là rủi ro cần xử lý ngay khi đàm phán hợp đồng, không phải đợi đến lúc phát sinh.
1. Ba thứ khác nhau mà người ta gọi chung là “pha loãng”
Giả sử công ty có 1 triệu cổ phần phổ thông đang lưu hành. Bạn mua 200 ngàn cổ phần với giá 50 ngàn đồng/cổ phần (tổng cộng 10 tỷ đồng, tương đương 20%). Sau đó công ty phát hành thêm 500 ngàn cổ phần cho nhà đầu tư khác, giá 30 ngàn đồng/cổ phần.
Nội dung | Trước phát hành | Sau phát hành |
Tổng số cổ phần | 1.000.000 | 1.500.000 |
Cổ phần bạn sở hữu | 200.000 | 200.000 |
Tỷ lệ sở hữu | 20% | 13,33% |
Giá một cổ phần (tham chiếu) | 50.000 đồng | 30.000 đồng |
Bạn vẫn sở hữu đúng 200 ngàn cổ phần, không ai lấy đi cổ phần nào. Nhưng thực ra đã xảy ra ba việc khác nhau:
• Tỷ lệ sở hữu giảm từ 20% xuống 13,33%, kéo theo tỷ lệ biểu quyết giảm.
• Vị thế kiểm soát có thể giảm. Tùy cơ cấu cổ đông và các ngưỡng biểu quyết áp dụng, bạn có thể mất khả năng chi phối một số quyết định, hoặc mất vị thế thương lượng đã có.
• Giá trị kinh tế có thể giảm. Nếu lấy giá phát hành mới làm tham chiếu, 200.000 cổ phần của bạn trị giá 6 tỷ đồng thay vì 10 tỷ đồng.
Cần thận trọng với ý thứ ba. Giá phát hành mới chỉ là một chỉ báo, chưa chắc là giá trị đúng của cổ phần. Công ty có thể dùng vốn mới để tạo ra giá trị lớn hơn. Ngược lại, mức giá thấp có thể phản ánh triển vọng xấu đi hoặc điều kiện bất lợi của công ty, và khi đó rủi ro kinh tế mới thật sự đáng quan tâm.
Điểm mấu chốt: bảo vệ tỷ lệ sở hữu, bảo vệ quyền kiểm soát và bảo vệ giá trị kinh tế là ba mục tiêu khác nhau. Mỗi mục tiêu thường cần một công cụ khác nhau. Một điều khoản chỉ ghi chung chung “chống pha loãng” thường không cho biết nó bảo vệ cái nào.
2. Quyền ưu tiên mua theo luật
Trong tài liệu đầu tư, quyền này thường được gọi là pre-emption right (hoặc pre-emptive right). Với công ty cổ phần Việt Nam, đây không phải cơ chế nhà đầu tư phải đàm phán từ đầu, vì luật đã quy định sẵn:
• Điểm c khoản 1 Điều 115 Luật Doanh nghiệp 2020: cổ đông phổ thông có quyền ưu tiên mua cổ phần mới chào bán tương ứng với tỷ lệ cổ phần phổ thông của mình.
• Điều 124: trình tự chào bán cho cổ đông hiện hữu, gồm thông báo bằng văn bản, phiếu đăng ký và thời hạn đăng ký mua.
• Khoản 2 Điều 125: khi công ty không phải công ty đại chúng chào bán riêng lẻ, cổ đông vẫn thực hiện quyền ưu tiên mua theo khoản 2 Điều 124, trừ trường hợp sáp nhập hoặc hợp nhất.
Quay lại ví dụ: bạn nắm 20%, công ty phát hành 500 ngàn cổ phần, nên bạn có thể đăng ký mua 100.000 cổ phần. Hai phương án so sánh như sau:
Nội dung | Không mua thêm | Thực hiện đủ quyền ưu tiên mua |
Số cổ phần nắm giữ | 200.000 | 300.000 |
Tỷ lệ sở hữu | 13,33% | 20% |
Vốn đã bỏ ra | 10 tỷ đồng | 13 tỷ đồng |
Giá trị theo giá phát hành mới (tham chiếu) | 6 tỷ đồng | 9 tỷ đồng |
Chênh lệch so với vốn đã bỏ ra | −4 tỷ đồng | −4 tỷ đồng |
Bạn giữ được tỷ lệ 20%, nhưng khoản chênh lệch 4 tỷ đồng so với giá vốn không đổi. Quyền ưu tiên mua bảo vệ tỷ lệ, không bảo vệ giá. Ba điều cần lưu ý:
1. Đây là quyền mua, không phải quyền nhận miễn phí. Muốn giữ tỷ lệ, bạn phải bỏ thêm tiền (trong ví dụ là 3 tỷ đồng).
2. Quyền này không ngăn công ty huy động vốn. Nếu phiếu đăng ký không gửi về công ty đúng hạn, cổ đông được coi là không nhận quyền ưu tiên mua, và tỷ lệ sở hữu vẫn giảm.
3. Quyền này không bù chênh lệch giá giữa mức bạn đã trả và mức phát hành mới.
Có hai chi tiết của luật thường bị bỏ qua:
• Cổ đông được chuyển quyền ưu tiên mua cho người khác (khoản 2 Điều 124). Nếu không có vốn để mua, đây là cách để quyền không bị bỏ trống, miễn là hai bên thống nhất được giá và thủ tục.
• Phần cổ phần không ai mua hết. Hội đồng quản trị được bán phần còn lại cho người khác với điều kiện không thuận lợi hơn điều kiện đã chào cho cổ đông, trừ khi Đại hội đồng cổ đông chấp thuận khác (khoản 3 Điều 124; điểm c khoản 2 Điều 125). Như vậy, quyền “đăng ký mua thêm” phần còn lại không tự có theo luật; muốn có thì phải đàm phán.
Một lưu ý thực tế: nếu bạn thực hiện đủ quyền, nhà đầu tư mới sẽ nhận ít cổ phần hơn dự kiến (trong ví dụ là 400.000 thay vì 500.000). Điều này có thể khiến họ đàm phán lại điều kiện, nên quyền ưu tiên mua trong thực tế có thể bị đưa ra thương lượng chứ không chỉ là thủ tục.
3. Nhà đầu tư có thể đàm phán thêm những gì
Nếu quyền theo luật chưa đủ, có thể cân nhắc các cơ chế hợp đồng bổ sung. Việc đầu tiên là xác định mình muốn bảo vệ điều gì: tỷ lệ sở hữu, quyền kiểm soát hay giá trị kinh tế.
3.1. Quyền mua ưu tiên theo thỏa thuận
Hợp đồng có thể cụ thể hóa quy trình thực hiện quyền hoặc mở rộng quyền trong giới hạn luật cho phép. Chẳng hạn: thời hạn thông báo dài hơn, nghĩa vụ cung cấp thông tin chi tiết về đợt phát hành, và quyền đăng ký mua thêm phần cổ phần mà các cổ đông khác không mua hết. Như ở mục 2, phần sau cùng này không tự có theo luật, nên đây là phần giá trị bổ sung thật sự.
Nếu hợp đồng chỉ nhắc lại quyền đã có trong Luật Doanh nghiệp thì giá trị bổ sung không đáng kể.
3.2. Quyền chấp thuận trước đối với một số đợt phát hành
Nhà đầu tư có thể yêu cầu công ty phải có sự chấp thuận trước đối với những đợt phát hành nhất định, ví dụ phát hành dưới một giá sàn đã thỏa thuận hoặc vượt một quy mô nhất định. Quyền mua ưu tiên cho phép nhà đầu tư tham gia đợt phát hành; quyền chấp thuận trước cho họ khả năng kiểm soát chính quyết định huy động vốn. Hai cơ chế này khác nhau về bản chất.
Quyền này không nên thiết kế sơ sài. Hợp đồng cần nêu rõ loại giao dịch thuộc phạm vi kiểm soát, các ngoại lệ, thủ tục xin chấp thuận và hậu quả nếu vi phạm. Đồng thời phải xem cách đưa cam kết vào thỏa thuận cổ đông, Điều lệ và quy trình ra quyết định của công ty (xem mục 4). Một điều khoản hợp đồng không tự động làm vô hiệu quyết định phát hành được thông qua trái cam kết; hiệu lực của quyết định và trách nhiệm do vi phạm hợp đồng là hai vấn đề pháp lý riêng.
Cái giá của quyền này là công ty mất tính linh hoạt. Khi cần gọi vốn khẩn cấp, thủ tục xin chấp thuận có thể thành điểm nghẽn, và bên nhận vốn thường sẽ phản đối mạnh ở điểm này.
3.3. Bảo vệ giá trị kinh tế khi phát hành giá thấp
Trong các giao dịch vốn tư nhân, thuật ngữ anti-dilution (chống pha loãng) theo nghĩa hẹp thường chỉ cơ chế điều chỉnh giá chuyển đổi của cổ phần ưu đãi hoặc công cụ chuyển đổi khi công ty phát hành cổ phần ở mức giá thấp hơn vòng đầu tư trước. Hai phương pháp thường gặp là Full Ratchet và Weighted Average (bình quân gia quyền).
Nếu bạn mua cổ phần phổ thông hiện hữu, bạn không có sẵn một mức giá chuyển đổi để điều chỉnh. Cổ phần phổ thông không tự động được quy đổi thành nhiều cổ phần hơn chỉ vì công ty phát hành giá thấp. Vì vậy, trong bài này cụm “chống pha loãng” được dùng theo nghĩa rộng: mọi cơ chế hợp đồng nhằm bảo vệ nhà đầu tư trước đợt phát hành giá thấp. Không nên gắn thuật ngữ anti-dilution vào hợp đồng như thể nó tự trao cho cổ đông phổ thông quyền nhận thêm cổ phần hay được bồi hoàn chênh lệch giá.
Với cổ phần phổ thông, các bên phải tự thiết kế cơ chế phù hợp với cấu trúc sở hữu và pháp luật áp dụng. Các hướng thường được cân nhắc, mỗi hướng có điều kiện và rủi ro riêng:
Hướng | Cách vận hành | Điều cần kiểm tra |
Giá sàn phát hành | Đợt phát hành dưới giá sàn cần nhà đầu tư chấp thuận trước | Nghịch giữa kiểm soát và linh hoạt gọi vốn; cách đưa vào Điều lệ |
Cổ đông sáng lập bù cổ phần | Cổ đông sáng lập chuyển cho nhà đầu tư thêm cổ phần để hạ giá vốn bình quân | Hạn chế chuyển nhượng của cổ đông sáng lập (Điều 120), hệ quả thuế, khả năng thực hiện của chính các cổ đông đó |
Quyền bán lại cổ phần | Khi xảy ra đợt phát hành giá thấp trái cam kết, nhà đầu tư được yêu cầu mua lại theo giá đã định | Năng lực tài chính của bên mua lại; cách xác định giá; khả năng thực thi |
Cấu trúc nắm giữ khác ngay từ đầu | Dùng loại cổ phần hoặc công cụ có sẵn cơ chế điều chỉnh | Phải quyết định từ lúc thiết kế giao dịch; ngoài phạm vi bài này |
Không hướng nào áp dụng được một cách máy móc. Đây là vấn đề phải giải quyết bằng điều khoản cụ thể, không phải bằng việc đưa một thuật ngữ nước ngoài vào hợp đồng.
4. Đặt cơ chế ở Thỏa thuận cổ đông hay Điều lệ
Đây là điểm pháp lý mà giao dịch tại Việt Nam hay gặp vướng. Thỏa thuận cổ đông là văn kiện gần như không thể thiếu trong giao dịch M&A, nhưng pháp luật chưa có quy định rõ về thứ bậc hiệu lực giữa thỏa thuận cổ đông và Điều lệ khi hai văn bản mâu thuẫn. Trả lời theo hướng nào cũng có thể gây tranh cãi.
Lập luận an toàn hơn là bám vào phạm vi ràng buộc của từng văn bản
Thỏa thuận cổ đông trước hết ràng buộc các bên đã ký. Nếu công ty không phải bên ký, việc yêu cầu công ty tuân thủ gặp khó khăn hơn.
Điều lệ ràng buộc công ty và cổ đông. Cơ chế nào cần tác động đến quyết định của công ty thì có lợi hơn nếu được ghi nhận trong Điều lệ.
Theo thông lệ giao dịch, các bên ở nhiều nơi cũng làm tương tự: đưa điều khoản trọng yếu vào điều lệ và cho công ty tham gia ký thỏa thuận. Khác biệt chủ yếu nằm ở mức độ chắc chắn khi cưỡng chế, không phải ở chỗ thỏa thuận cổ đông “không có giá trị”. Khi không chắc, cách thận trọng là đặt cơ chế quan trọng ở cả hai văn bản và bảo đảm hai văn bản không mâu thuẫn nhau.
Ngưỡng biểu quyết: phải tính theo tỷ lệ sau khi pha loãng
Phương tiện phổ biến để nhà đầu tư thiểu số có sức chặn là nâng ngưỡng thông qua nghị quyết của Đại hội đồng cổ đông trong Điều lệ. Với ngưỡng mặc định của luật, 20% thường không đủ để chặn một nghị quyết nếu các cổ đông còn lại thống nhất. Phép tính đơn giản (giả sử mọi cổ đông đều dự họp và tính trên tổng phiếu biểu quyết):
• Để nắm 20% mà chặn được, ngưỡng thông qua phải cao hơn 80%.
• Nếu Điều lệ đặt ngưỡng 85%, nhà đầu tư chặn được khi nắm trên 15% số phiếu.
• Sau khi bị pha loãng còn 13,33%, ngưỡng 85% không còn chặn được nữa. Muốn chặn với 13,33%, ngưỡng phải cao hơn 86,67%.
Nói cách khác, quyền phủ quyết dựa trên ngưỡng biểu quyết cũng bị pha loãng theo tỷ lệ sở hữu. Nếu nhà đầu tư muốn quyền này sống sót qua các đợt gọi vốn, cần gắn nó với một mức sở hữu tối thiểu, hoặc chính đợt phát hành làm giảm tỷ lệ là sự kiện phải có chấp thuận.
Còn hai chỗ cần kiểm tra trước khi áp dụng:
• Điều lệ được nâng ngưỡng đến mức nào theo Điều 148 LDN.
• Quyền phủ quyết gắn riêng với một cổ đông cụ thể có thể vướng nguyên tắc các cổ phần cùng loại thì có quyền ngang nhau. Việc dùng ngưỡng biểu quyết chung hoặc một loại cổ phần ưu đãi theo Điều lệ có thể là con đường ít rủi ro hơn, nhưng cần đối chiếu văn bản gốc cho từng trường hợp.
5. Khả năng thực thi
Trong giới hạn kinh nghiệm cá nhân, tôi chưa thấy tiền lệ nào để nhận định Tòa án sẽ xử thế nào trong tranh chấp đòi bồi hoàn chênh lệch giá khi công ty phát hành giá thấp trái cam kết. Điều này không có nghĩa vụ kiện sẽ thất bại, mà có nghĩa là kết quả khó dự đoán, cộng thêm việc chứng minh thiệt hại và mối quan hệ nhân quả vốn đã phức tạp. Vì vậy cách an toàn hơn là thiết kế để việc vi phạm khó xảy ra, và nếu xảy ra thì có sẵn hậu quả không phụ thuộc vào một phiên tòa.
Ba công cụ thường được cân nhắc:
1. Ngưỡng biểu quyết đặc biệt và quyền chấp thuận trước đối với các đợt phát hành, được ghi nhận trong Điều lệ.
2. Ràng buộc cổ đông sáng lập đích danh, kèm cam kết biểu quyết và quyền bán lại cổ phần theo giá đã định. Các bên có sức ngăn cản thực tế là những người quyết định việc phát hành.
3. Điều khoản phạt vi phạm, nhưng cần lưu ý hai điểm dưới đây.
Mức phạt không phải lúc nào cũng tự do định đoạt. Luật Thương mại 2005 có quy định mức trần cho phạt vi phạm trong hợp đồng thuộc phạm vi điều chỉnh của luật này. Việc quy định đó có áp dụng cho thỏa thuận cổ đông hay hợp đồng chuyển nhượng cổ phần hay không là vấn đề còn ý kiến khác nhau. Khi soạn điều khoản, nên đừng mặc nhiên cho rằng có thể đặt mức phạt tùy ý; cần kiểm tra căn cứ áp dụng và có phương án dự phòng (ví dụ kết hợp bồi thường thiệt hại, quyền bán lại cổ phần).
Ai là bên chịu phạt? Nếu công ty là bên trả tiền phạt, khoản phạt đó do chính các cổ đông chịu theo tỷ lệ, trong đó có nhà đầu tư. Một điều khoản phạt tốt là điều khoản khi đọc lên, cả hai bên đều hiểu vi phạm sẽ rất tốn kém, nên tốt nhất đừng vi phạm. Muốn đạt hiệu quả đó, nghĩa vụ phạt nên đặt lên những cổ đông sáng lập đích danh quyết định việc phát hành, chứ không chỉ lên công ty.
6. Chọn cơ chế nào
Không có cơ chế nào luôn tốt nhất. Bảng dưới đây tóm tắt mỗi công cụ bảo vệ điều gì và cái giá phải trả.
Mục tiêu | Công cụ | Giới hạn chính |
Giữ tỷ lệ sở hữu | Quyền ưu tiên mua (theo luật, có thể mở rộng bằng thỏa thuận) | Phải bỏ thêm vốn; không bù chênh lệch giá |
Giữ quyền kiểm soát | Ngưỡng biểu quyết đặc biệt, quyền chấp thuận trước, ghi trong Điều lệ | Làm giảm tính linh hoạt gọi vốn; ngưỡng có thể mất tác dụng khi tỷ lệ giảm |
Bảo vệ giá trị kinh tế | Giá sàn phát hành, cổ đông sáng lập bù cổ phần, quyền bán lại | Cần thiết kế riêng; phụ thuộc năng lực bên cam kết và khả năng thực thi |
Trước khi đàm phán, bạn nên trả lời ba câu hỏi:
1. Mình muốn bảo vệ tỷ lệ, quyền hay giá trị, và có phải cả ba không?
2. Nếu đợt phát hành xảy ra, mình có sẵn vốn để theo không?
3. Bên nhận vốn và cổ đông sáng lập sẵn sàng để mất tính linh hoạt đến mức nào, và mình có đủ sức đàm phán để đạt được không?
Tóm lại, điều quan trọng không phải là hợp đồng có bao nhiêu thuật ngữ bảo vệ nhà đầu tư, mà là mỗi điều khoản thực sự bảo vệ quyền lợi nào, trong tình huống nào và bằng cơ chế thực hiện nào.
Bình luận