Tóm tắt nhanh
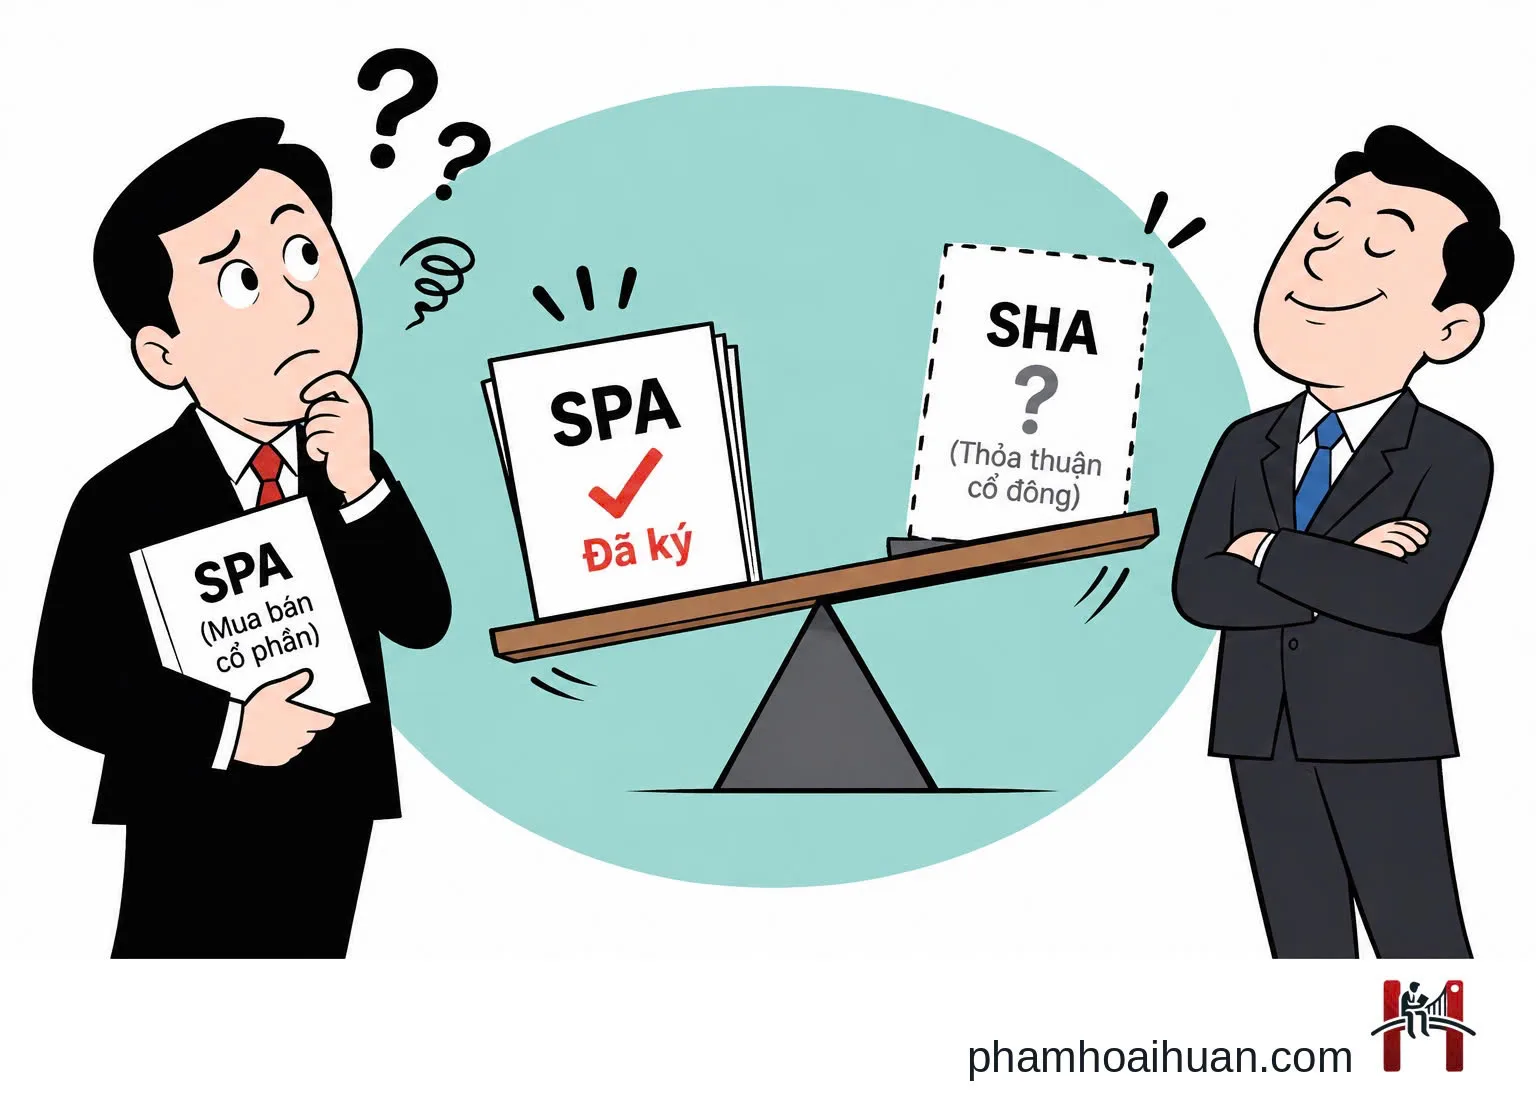
Câu hỏi: Nhà đầu tư mua cổ phần có nên hoàn tất thỏa thuận mua bán cổ phần (SPA – Share Purchase Agreement) khi thỏa thuận cổ đông (SHA – Shareholders' Agreement) chưa được ký?
Trả lời ngắn: Không nên, nếu SHA chứa những quyền thiết yếu đối với quyết định đầu tư. Sau khi bên mua đã thanh toán và nhận cổ phần, bên mua không còn đòn bẩy để buộc bên bán chấp nhận SHA.
Vì sao: Sở hữu đa số cổ phần (ví dụ 70%) không tự động mang lại quyền buộc cổ đông còn lại cùng bán (drag-along), quyền kiểm soát việc chuyển nhượng phần cổ phần còn lại, hay quyền ràng buộc người sáng lập đang điều hành công ty.
Nếu đã hoàn tất mà chưa có SHA: rà soát cơ sở ràng buộc hiện có, xác định công cụ gây sức ép còn lại, xây cơ chế quản trị qua Điều lệ trong giới hạn pháp luật, và đàm phán SHA theo thứ tự ưu tiên các quyền thiết yếu.
Cách phòng tránh: (1) ký SPA và SHA cùng lúc; (2) đính kèm SHA đã thống nhất vào SPA và coi việc ký SHA là điều kiện tiên quyết của hoàn tất giao dịch; (3) nếu buộc phải hoàn tất SPA trước, quy định nghĩa vụ ký SHA cụ thể và cơ chế bảo đảm thực thi ngay trong SPA.
Nguyên tắc chung: Đòn bẩy đàm phán nằm ở vấn đề chưa được chốt khi các bên thực hiện nghĩa vụ chính của mình.
Phạm vi: Góc nhìn bên mua, theo pháp luật Việt Nam; không bàn earn-out và cam kết không cạnh tranh; công ty là công ty cổ phần (chưa đại chúng).
Trong M&A, đòn bẩy đàm phán nằm ở những vấn đề chưa được chốt.
1. Đòn bẩy nằm ở đâu
Hai văn kiện trung tâm của một giao dịch M&A có vai trò khác nhau:
Thỏa thuận mua bán cổ phần (SPA) quy định ai bán, ai mua, giá bao nhiêu, thanh toán thế nào và điều kiện để hoàn tất giao dịch.
Thỏa thuận cổ đông (SHA) điều chỉnh quan hệ giữa các cổ đông sau giao dịch: cơ chế quản trị, những vấn đề cần sự đồng ý của cổ đông, quyền tiếp cận thông tin, hạn chế chuyển nhượng và cơ chế thoái vốn.
Cần phân biệt hai thời điểm: ký kết và hoàn tất. Ký kết là lúc các bên cam kết ràng buộc nhau. Hoàn tất là lúc bên mua thanh toán và bên bán chuyển giao cổ phần. Vấn đề của bài viết này không nằm ở việc ký SPA trước, mà ở việc hoàn tất SPA khi SHA chưa được xác lập.
Trên thực tế, không phải lúc nào hai văn kiện này cũng được ký cùng thời điểm. Có những giao dịch mà các bên ưu tiên hoàn tất SPA trước, sau đó mới tiếp tục hoàn thiện và ký SHA. Cũng có trường hợp SHA được ký trước, còn SPA được ký và hoàn tất sau.
Việc lựa chọn thứ tự nào có thể ảnh hưởng đến vị thế đàm phán của mỗi bên. Khi một bên đã thực hiện xong nghĩa vụ quan trọng nhất của mình, ví dụ như thanh toán tiền hoặc chuyển giao cổ phần, họ có thể đánh mất một phần đòn bẩy thương lượng đối với những vấn đề vẫn còn để ngỏ.
Rủi ro này có thể xảy ra với cả bên mua lẫn bên bán. Tuy nhiên, trong bài viết này, chúng ta sẽ xem xét một tình huống từ góc nhìn của nhà đầu tư bên mua: điều gì có thể xảy ra khi nhà đầu tư đã hoàn tất việc mua cổ phần nhưng vẫn chưa có được SHA với những điều khoản mà mình mong muốn?
2. Một thương vụ tưởng như đã xong
Quỹ F mua 70% cổ phần Công ty X từ ông D, người sáng lập và đang trực tiếp điều hành doanh nghiệp. Hai bên chốt giá, phương thức thanh toán và điều kiện hoàn tất SPA.
Với SHA, Quỹ F muốn có:
Quyền drag-along: yêu cầu ông D cùng bán cổ phần khi Quỹ F tìm được bên mua toàn bộ công ty;
Hạn chế ông D chuyển nhượng 30% còn lại cho bên thứ ba khi chưa có sự đồng ý của Quỹ F;
Danh mục vấn đề trọng yếu (ngân sách, giao dịch với bên liên quan, vay nợ lớn, thay đổi ngành nghề…) mà ông D, với tư cách người điều hành, phải được Quỹ F chấp thuận trước;
Quyền tiếp cận thông tin và giám sát hoạt động của công ty.
Nhưng nội dung SHA còn nhiều điểm chưa thống nhất. Hai bên cho rằng đây là phần "hoàn thiện câu chữ" và có thể làm sau, nên quyết định hoàn tất SPA trước. Tình huống này không hiếm: nó thường xuất phát từ áp lực tiến độ, từ niềm tin vào mối quan hệ đã có, hoặc từ suy nghĩ rằng nắm 70% là đã đủ.
Quỹ F thanh toán. Ông D chuyển nhượng. Quỹ F trở thành cổ đông chi phối.
Sau đó, ông D đổi quan điểm. Ông muốn thu hẹp đáng kể phạm vi drag-along, muốn danh mục vấn đề cần chấp thuận ngắn đi, và muốn thêm những điều kiện bảo vệ cho mình. Có thể ông không ký SHA nếu không được đáp ứng.
Quỹ F lúc này làm gì?
3. Vì sao Quỹ F rơi vào thế yếu
Trước khi hoàn tất SPA | Sau khi hoàn tất SPA | |
Quỹ F | Còn giữ tiền, có thể gắn việc thanh toán với việc ký SHA | Đã trả tiền, đã nhận cổ phần |
Ông D | Muốn nhận tiền nên phải hợp tác về SHA | Đã nhận tiền, mục tiêu chính đã đạt |
Vấn đề SHA | Hai bên cùng cần giải quyết để giao dịch hoàn tất | Chỉ còn Quỹ F cần SHA khẩn thiết hơn |
Tuy vậy cần công bằng với ông D. Sau khi bán 70%, ông trở thành cổ đông thiểu số và có lý do chính đáng để muốn được bảo vệ, chẳng hạn quyền cùng bán cổ phần khi Quỹ F bán (tag-along) hoặc những vấn đề không thể quyết định nếu không có ông đồng ý. Vì vậy, thay đổi quan điểm của ông không nhất thiết là thiếu thiện chí. Nó là hệ quả tự nhiên của việc vị thế của ông đã khác đi. Chính điều đó càng cho thấy những nội dung này cần được chốt trước khi vị thế thay đổi.
Về mặt pháp lý, ông D không đương nhiên được từ chối mọi cam kết trước đó. Nếu SPA hoặc một thỏa thuận ràng buộc khác đã quy định nghĩa vụ ký SHA với nội dung cụ thể, việc không thực hiện có thể làm phát sinh trách nhiệm hợp đồng. Nhưng nếu SHA chỉ là nội dung "sẽ tiếp tục đàm phán", cam kết đó khó thực thi hơn nhiều.
Ngay cả khi có cơ sở yêu cầu, việc theo đuổi tranh chấp cũng mất thời gian và chi phí. Trong thời gian đó, Quỹ F phải quản trị một công ty mà các quyền quan trọng chưa được thiết lập, cùng với một cổ đông là người điều hành. Quỹ F có thể phải chọn giữa việc chấp nhận một SHA kém thuận lợi hơn và việc kiện chính người mà mình vừa trả tiền để trở thành cổ đông cùng.
4. Nắm 70% vẫn chưa đủ
Một phản biện hợp lý: Quỹ F đã có 70%, vì sao còn lo chuyện ông D có ký SHA hay không?
Cần tách hai nhóm vấn đề. Với 70% cổ phần có quyền biểu quyết, Quỹ F nhìn chung có lợi thế rất lớn trong việc thông qua nghị quyết của Đại hội đồng cổ đông, bao gồm việc bầu Hội đồng quản trị, tùy theo tỷ lệ mà Luật Doanh nghiệp và Điều lệ công ty yêu cầu. Vì vậy, đối với một cổ đông chi phối, quyền đề cử thành viên Hội đồng quản trị thường không phải là quyền quan trọng nhất cần đạt được bằng SHA.
Những điều Quỹ F cần mà tỷ lệ sở hữu không tự động mang lại là:
quyền buộc ông D cùng bán khi Quỹ F thoái vốn;
quyền kiểm soát việc ông D chuyển nhượng 30% còn lại;
sự ràng buộc đối với ông D, trong vai trò người điều hành, đối với các vấn đề trọng yếu;
quyền được cung cấp thông tin đầy đủ và kịp thời.
Hãy xem drag-along. Sau năm năm, một nhà đầu tư chiến lược muốn mua 100% Công ty X với giá hấp dẫn. Quỹ F sẵn sàng bán, nhưng ông D từ chối vì cho rằng giá chưa đủ. Quỹ F có thể chuyển nhượng 70% của mình nếu đáp ứng các điều kiện pháp luật và thỏa thuận liên quan, nhưng 70% không mặc nhiên cho Quỹ F quyền buộc ông D bán 30% còn lại. Bên mua chiến lược muốn mua toàn bộ có thể sẽ rút lui, và khi đó khoản đầu tư của Quỹ F không thể thoái vốn theo cách đã kỳ vọng.
Nói cách khác, Quỹ F có thể đã mua được quyền chi phối công ty, nhưng chưa chắc đã mua được quyền quyết định khi nào và bằng cách nào mình rời khỏi khoản đầu tư.
Tag-along thì ngược lại: đó là quyền bảo vệ cổ đông thiểu số, và nhiều khả năng đây là điều ông D sẽ đòi. Nếu Quỹ F không đàm phán SHA khi còn đòn bẩy, họ sẽ phải thương lượng những yêu cầu như vậy ở thế yếu hơn.
5. Nếu sự việc đã xảy ra, Quỹ F còn những lựa chọn nào
Không có lối thoát hoàn toàn thuận lợi, và đó chính là điểm của bài viết. Tuy nhiên, vẫn có thể sắp xếp các lựa chọn theo thứ tự cân nhắc:
Rà soát cơ sở ràng buộc hiện có. Xem SPA, biên bản ghi nhớ, thư trao đổi và các văn bản khác để xác định đã có nghĩa vụ ký SHA với nội dung đủ cụ thể hay chỉ có cam kết thiện chí đàm phán. Hai trường hợp này dẫn đến vị thế rất khác nhau.
Xác định công cụ gây sức ép còn lại. Chẳng hạn phần giá mua chưa thanh toán (nếu có), các điều khoản bồi thường hoặc bảo đảm trong SPA, hoặc các quyết định mà ông D cần Quỹ F hợp tác để thực hiện.
Xây phần có thể xây từ phía công ty. Với tỷ lệ biểu quyết của mình, Quỹ F có thể xem xét thiết lập cơ chế quản trị thông qua Điều lệ và quy chế nội bộ, trong giới hạn pháp luật cho phép. Cách này hữu ích cho quản trị, nhưng không thay thế được cam kết cá nhân của ông D, nhất là drag-along.
Cân nhắc biện pháp tranh chấp. Yêu cầu thực hiện nghĩa vụ hoặc bồi thường là hướng khả dĩ nếu có cơ sở, nhưng cần đánh giá thực tế về thời gian, chi phí và khả năng buộc một bên thực hiện việc chuyển nhượng cổ phần.
Đàm phán SHA theo hướng thỏa hiệp có thứ tự ưu tiên. Giữ những quyền thiết yếu cho chiến lược thoái vốn (drag-along, kiểm soát chuyển nhượng), nhượng bộ ở những phần ít thiết yếu hơn hoặc đáp ứng quyền hợp lý của ông D với tư cách cổ đông thiểu số.
Mọi lựa chọn trên đều tốn kém hơn nhiều so với việc xử lý đúng từ đầu.
6. Nhà đầu tư nên thiết kế giao dịch thế nào
Không có công thức duy nhất. Điều quan trọng là xác định xem SHA có chứa những quyền thiết yếu đối với quyết định đầu tư hay không. Nếu có, không nên coi việc ký SHA là việc "để sau khi đã thanh toán". Ba phương án thường được cân nhắc:
Phương án | Khi nào phù hợp | Rủi ro còn lại |
A. Ký SPA và SHA cùng lúc, các quyền trong SHA phát sinh khi giao dịch hoàn tất | SHA là phần không tách rời của cấu trúc đầu tư | Đàm phán trước khi ký kéo dài; phải thiết kế kỹ thời điểm có hiệu lực |
B. Ký SPA, đính kèm bản SHA đã thống nhất làm phụ lục; ký SHA là điều kiện tiên quyết của hoàn tất | Hai bên chưa thể ký SHA cùng lúc nhưng nội dung đã chốt | Nếu nội dung SHA chưa chốt đủ chi tiết, điều kiện tiên quyết chỉ là hình thức |
C. Hoàn tất SPA trước, SHA sau, kèm cơ chế bảo vệ trong SPA | Có ràng buộc về tiến độ hoặc thủ tục khiến không thể ký SHA trước | Đòn bẩy giảm mạnh; mức bảo vệ phụ thuộc vào khả năng thực thi |
Nếu buộc phải chọn phương án C, các biện pháp bảo vệ nên được thiết kế cụ thể:
Nghĩa vụ ký SHA với nội dung cụ thể. Đính kèm bản SHA đã thống nhất, nêu rõ thời hạn ký, trách nhiệm của từng bên và hậu quả nếu không thực hiện. Tránh cam kết chung chung kiểu "các bên thiện chí đàm phán".
Giữ lại một phần giá mua để tạo động lực ký SHA. Cần lưu ý đây chỉ là công cụ tạo sức ép. Nó không thay thế cho việc xác lập quyền: nếu SHA không được ký, phần giá giữ lại không tự tạo ra drag-along hay cơ chế thoái vốn.
Cam kết tạm thời về quản trị, biểu quyết và cung cấp thông tin trong giai đoạn từ khi hoàn tất SPA đến khi ký SHA.
Bảo đảm thực thi cho các quyền quan trọng, nhất là drag-along. SHA là thỏa thuận hợp đồng; khi một bên không hợp tác, biện pháp thường có là yêu cầu thực hiện nghĩa vụ hoặc bồi thường, chưa chắc buộc được việc chuyển nhượng cổ phần. Cần cân nhắc các công cụ như ủy quyền thực hiện việc chuyển nhượng (có xem xét giới hạn pháp lý về quyền chấm dứt ủy quyền), hoặc bảo đảm bằng chính cổ phần của bên bán. Mức độ khả thi của từng công cụ phụ thuộc vào quy định pháp luật và cấu trúc giao dịch cụ thể.
Đồng bộ với Điều lệ công ty. Không phải quyền nào trong SHA cũng tự động có hiệu lực đối với công ty hoặc người không ký SHA. Những nội dung về quản trị cần được xem xét để ghi nhận trong Điều lệ, bảo đảm tương thích với pháp luật.
Riêng drag-along, điều khoản cần quy định rõ: điều kiện kích hoạt, số cổ phần phải chuyển nhượng, mức giá tối thiểu và điều kiện thanh toán, nghĩa vụ phối hợp hoàn tất giao dịch và cách xử lý khi một cổ đông không hợp tác. Một điều khoản được soạn kỹ nhưng không thi hành được trên thực tế vẫn không bảo vệ được nhà đầu tư.
7. Đòn bẩy nằm ở vấn đề chưa được chốt
Bài học ở đây không phải là lúc nào cũng phải ký SHA trước SPA, cũng không phải ký SPA trước thì chắc chắn mất quyền thương lượng.
Bài học là: đừng thanh toán và nhận chuyển giao cổ phần khi những quyền thiết yếu đối với quyết định đầu tư vẫn chưa được xác lập, hoặc chưa được bảo đảm bằng một cơ chế có thể thực thi. Đòn bẩy đàm phán không nằm ở việc văn kiện nào được ký trước, mà nằm ở việc vấn đề quan trọng nào còn chưa được chốt khi mỗi bên thực hiện nghĩa vụ chính của mình.
Quỹ F có thể đã mua được quyền chi phối Công ty X. Nhưng nếu không có SHA phù hợp, họ chưa chắc đã mua được quyền quyết định khi nào và bằng cách nào mình rời khỏi khoản đầu tư.
Bình luận