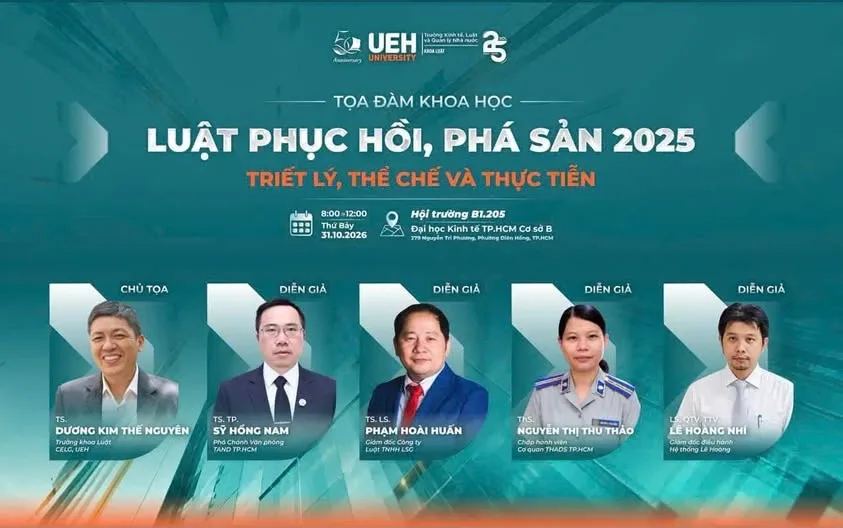
Hôm qua (31/10), tôi có phần trình bày tại Tọa đàm khoa học “Luật Phục hồi, phá sản 2025: Triết lý, thể chế và thực tiễn” tại Đại học Kinh tế TP.HCM (UEH). Tôi mở đầu bằng một câu hỏi: Ngày mai, bạn có nộp đơn phục hồi không? Sau đây là nội dung phần trình bày của tôi.
Một tình huống giả định
Hình dung bạn là chủ một doanh nghiệp sản xuất. Còn đơn hàng. Còn tài sản. Nhưng một khoản vay lớn sắp đến hạn, khoản vay mà hai năm trước, ngân hàng đã yêu cầu cổ đông thế chấp tài sản cá nhân. Có khi là căn nhà đang ở, có khi là sổ đỏ của bố mẹ.
Ngày mai, bạn có đưa việc nộp đơn yêu cầu mở thủ tục phục hồi ra Hội đồng quản trị không?
Tôi cố tình chưa trả lời Có hay Không. Tôi chỉ nêu một luận điểm: phục hồi, về bản chất, là một thủ tục thương lượng dưới sự giám sát của Tòa án. Nộp đơn là quyết định mở một cuộc thương lượng, và sự bảo vệ trên đường đi sẽ quyết định vị thế của người đi thương lượng.
Những “tấm khiên” Luật 142/2025/QH15 trao cho doanh nghiệp
- Tạm đình chỉ thi hành án, tạm dừng xử lý tài sản bảo đảm và đòi nợ (Điều 27);
- Vẫn điều hành, tạm dừng trả nợ cũ, khoanh nợ thuế (Điều 30);
- Nợ mới phát sinh để phục hồi được xếp trước nợ có bảo đảm (Điều 28.2.c);
- Thoát nghĩa vụ nộp đơn phá sản (Điều 38.2).
Vì sao người quản lý vẫn ngần ngại?
Theo tôi, có ba nhóm rủi ro:
- Khoảng trống ban đầu. Về mặt lý thuyết, cộng các thời hạn tối đa từ lúc nộp đơn đến khi cơ quan thi hành án tạm đình chỉ, có thể gần một tháng (chưa tính thời gian nộp lệ phí). Tấm khiên chưa kịp giơ lên thì đòn đã đánh xuống.
- Khiên không che hết. Nghĩa vụ được bảo đảm bằng tài sản của bên thứ ba không được tạm đình chỉ (Điều 27.1.c). Căn nhà cổ đông đã thế chấp vẫn có thể bị xử lý. Còn đối tác thương mại có được chấm dứt hợp đồng chỉ vì doanh nghiệp nộp đơn? Trong các điều tôi đã rà soát, chưa thấy quy định chặn trực tiếp. Chưa kể thông báo thụ lý được đăng công khai trên Cổng thông tin quốc gia.
- Rủi ro của chính người quyết định. Thẩm phán có thể chọn người khác làm người đại diện theo pháp luật (Điều 30.2). Phục hồi thất bại thì các nghĩa vụ bị tạm đình chỉ được kích hoạt lại (Điều 37.3).
Lợi ích của việc nộp đơn sớm là có thật. Nhưng chi phí đến trước, và dễ thấy hơn.
Ba phép thử cho thiết kế của Luật
Từ đó tôi đề xuất ba phép thử để đánh giá thiết kế của Luật, không phải ba kiến nghị:
- Khiên có đủ sớm và đủ rộng không?
- Vốn mới có đủ bảo đảm không? Nghịch lý là giai đoạn doanh nghiệp cần vốn nhất lại là giai đoạn bị giám sát chặt nhất: vay, thế chấp mới phải báo cáo Quản tài viên trước (Điều 32.1.a), và sự giám sát chỉ chấm dứt khi nghị quyết thông qua phương án có hiệu lực (Điều 34.2).
- Cơ chế biểu quyết có tạo ra đồng thuận thực tế không? Ngưỡng là 65% tổng số nợ của chủ nợ tham gia biểu quyết, kể cả chủ nợ có bảo đảm (Điều 33.6). Thương lượng thực chất sẽ diễn ra ở đâu trước phiên biểu quyết?
Luật 2025 đã dựng được chiếc khiên. Nhưng khi doanh nghiệp giơ nó lên, nó đã che đủ sớm, đủ rộng và đủ chắc để người cầm nó dám bước vào hay chưa?
Câu trả lời nằm trong những vụ việc đầu tiên.
Cảm ơn Khoa Luật UEH đã tổ chức buổi tọa đàm, cảm ơn TS. Dương Kim Thế Nguyên đã chủ tọa và các diễn giả cùng tham gia đã chia sẻ nhiều góc nhìn hữu ích.
Còn bạn, nếu ở vị trí đó, ngày mai bạn chọn gì? Mời bạn để lại ý kiến ở phần bình luận bên dưới.
Đọc thêm về pháp luật phá sản:
Bình luận